Domain meßgeräte.de kaufen?
Wir ziehen mit dem Projekt
meßgeräte.de um.
Sind Sie am Kauf der Domain
meßgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meßgeräte.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Bereitschaftstasche für Meßgeräte,Fühler,Zubehör• Volumenstrom wird direkt im Display angezeigt • Exakte Volumenstromberechnung durch Eingabe der Kanalfläche • Zusätzlich kann auf den aktuellen Temperatur-Messwert umgeschaltet werden • Zeitliche und punktuelle Mittelwertbildung geben Aufschluss über durchschnittlichen Volumenstrom-, Strömungsgeschwindigkeit- und Temperatur-Messwert • Min-/Max-Werte können ebenfalls im Display angezeigt werden. • Hold-Funktion ermöglicht das Festhalten des aktuellen Messwerts im Display • Messung von Temperatur, Strömung und Volumenstrom • Display-Beleuchtung • Auto-Off Funktion • Thermisch, mit fest angeschlossener Strömungssonde (ø Sondenkopf 7,5 mm) • Inkl. Temperaturmessung und Teleskop (max. 820 mm), Batterie und Kalibrier-Protokoll • Auto-Off Funktion • TopSafe, Schutz des Gerätes gegen Schmutz und Stoß (Zubehör) • Betriebstemperatur: -20 ... +50°C • Gehäusematerial: ABS • Gewicht: 285 g • Maße: 182 x 64 x 40 mm Fühlertyp NTC: • Messbereich: -20 ... +70°C • Genauigkeit: ± 0.5°C (0 ... +60°C) ± 0.7°C (restl. Messbereich) • Auflösung: 0,1°C Fühlertyp Thermo: • Messbereich: 0 ... +20 m/s • Genauigkeit: ± (0.03 m/s +5% v.Mw.) • Auflösung: 0.01 m/s • Lieferumfang: - Batterie: 1 x 9 V (Bestell-Nr.: 62 079 50)51,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
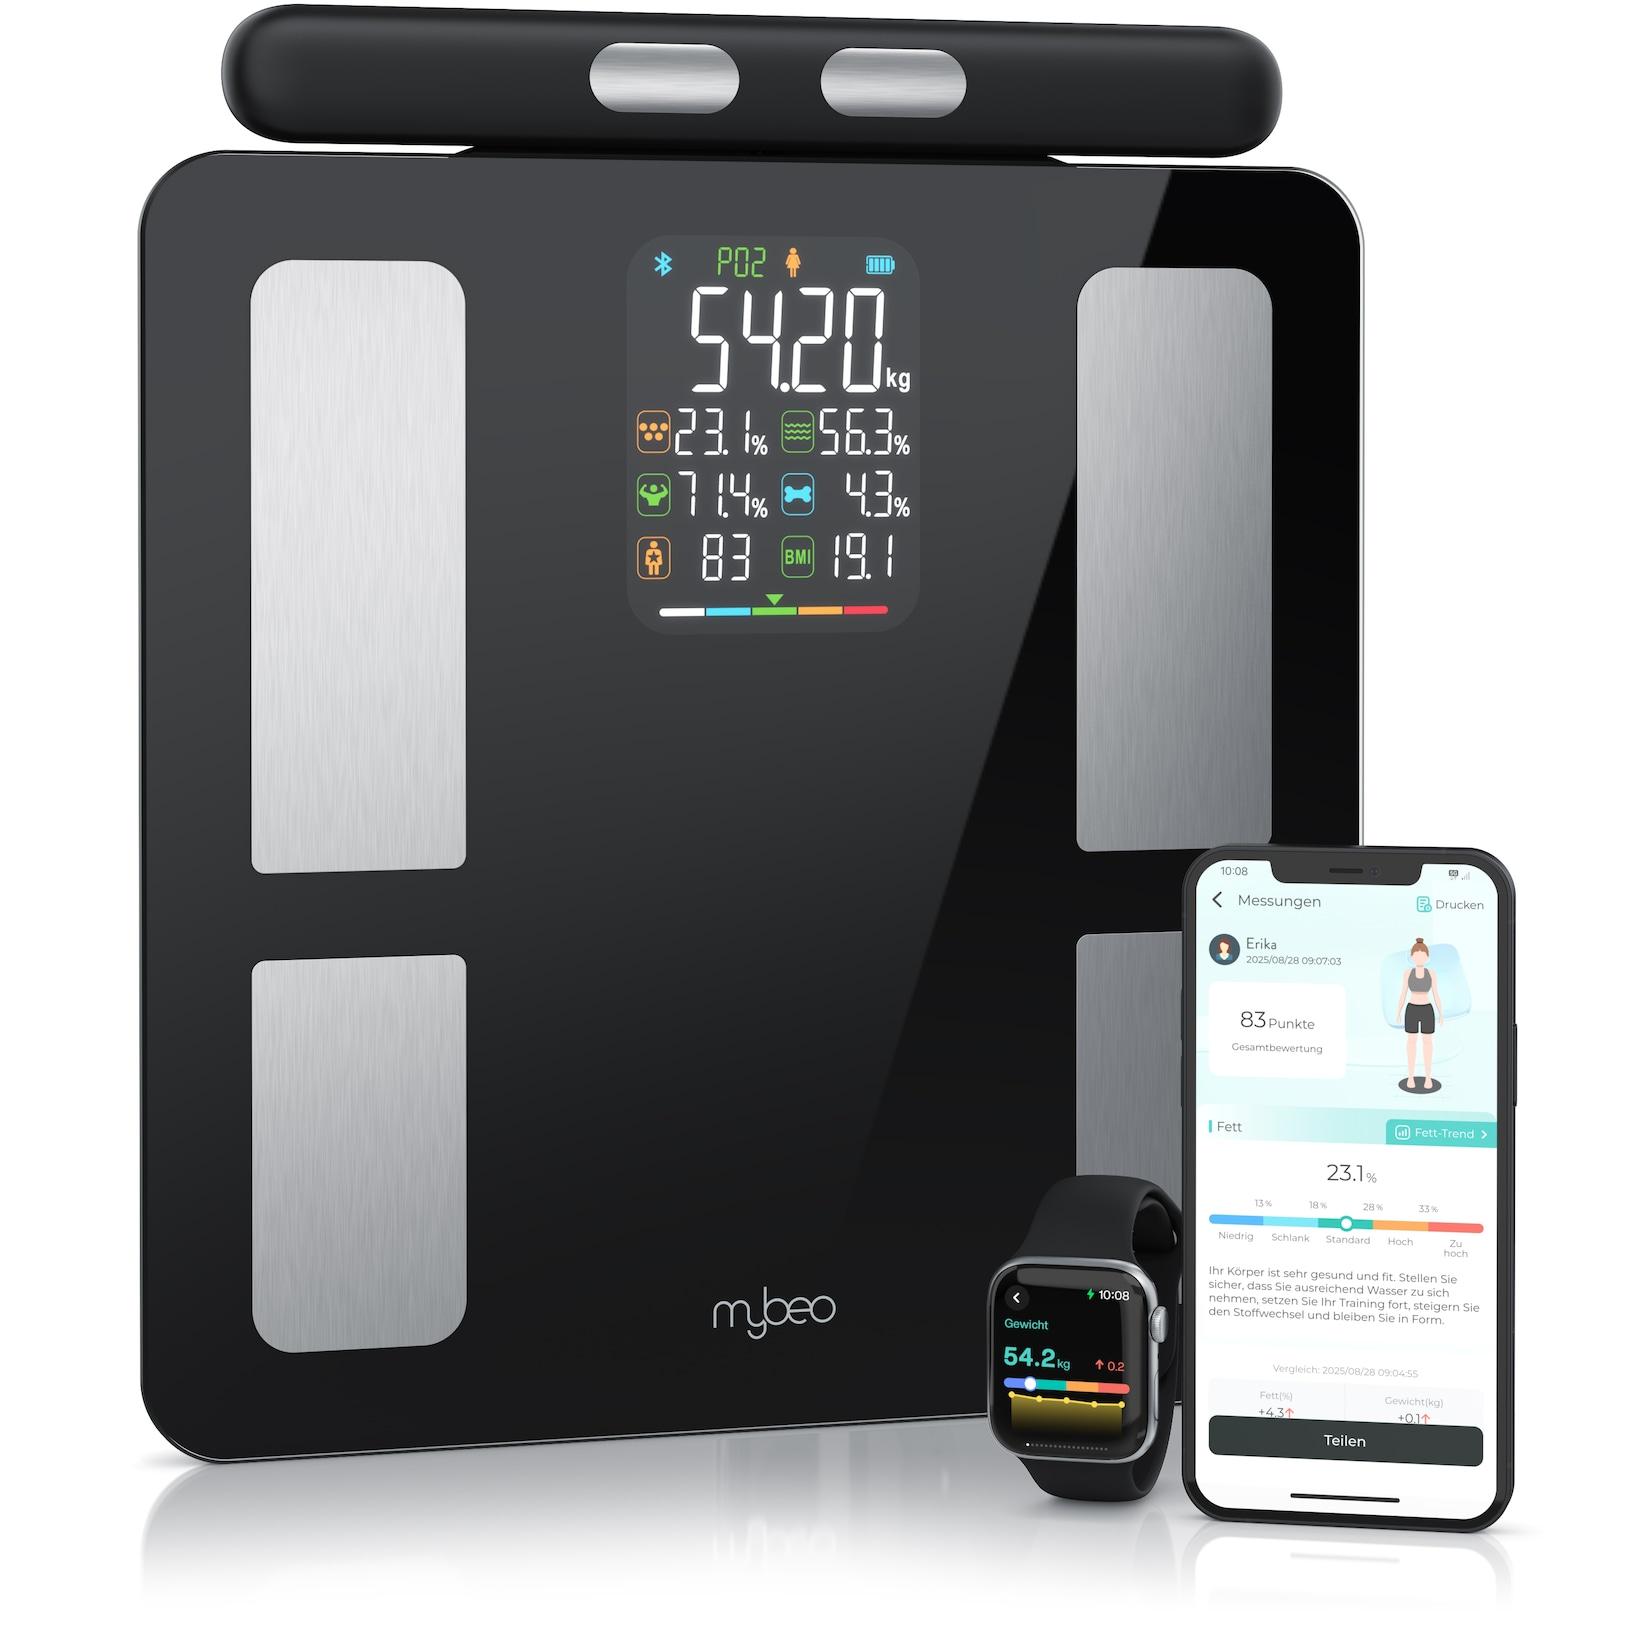
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Werner, Wolfgang: Qualitative Anorganische AnalyseQualitative Anorganische Analyse , Erfolgreich durchs Erstsemesterpraktikum Seit Jahrzehnten ist der "Werner" ständiger Begleiter tausender Studierender, die sich in einem ihrer ersten Laborpraktika mit der Qualitativen Analyse beschäftigen. Dabei kommen auch der Arzneibuchbezug und pharmazeutisch relevante Aspekte ausgewählter Anorganika nicht zu kurz. Mit dem "Werner" trainieren und üben Sie grundlegende Arbeitstechniken im Labor und lernen chemische Grundprinzipien, Reaktionstypen und Gesetzmäßigkeiten am Beispiel ausgewählter Identitätsreaktionen kennen. Nebenbei schärfen Sie den Blick für die unterschiedlichsten Eigenschaften anorganischer Arznei-, Hilfs- und Schadstoffe. Sie erfahren dank praxiserprobter Hinweise und Vorgehensweisen, wie Sie ganz unterschiedliche Kationen und Anionen sicher identifizieren und systematisch trennen können. Auch der Umgang mit schwerlöslichen Substanzen und Störionen und die systematische Analyse auch komplex zusammengesetzter Stoffgemische werden aufgezeigt. Mit Hilfe zahlreicher Tabellen behalten Sie bei allen Arbeitsgängen den Überblick. , Kupplungszüge > Sport-Getriebe , Auflage: überarbeitete Auflage, Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Werner, Wolfgang, Redaktion: Prinz, Helge, Edition: NED, Auflage: 24006, Auflage/Ausgabe: überarbeitete Auflage, Seitenzahl/Blattzahl: 348, Keyword: Analyse; Chemie; Für Studium und Fortbildung; Pharmazie; Qualitative anorganische, Fachschema: Analyse (chemisch, physikalisch)~Schnellanalyse~Spurenanalyse~Thermoanalyse~Chemie~Anorganische Chemie~Chemie (anorganisch), Fachkategorie: Anorganische Chemie, Warengruppe: HC/Anorganische Chemie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 352 Blätter, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
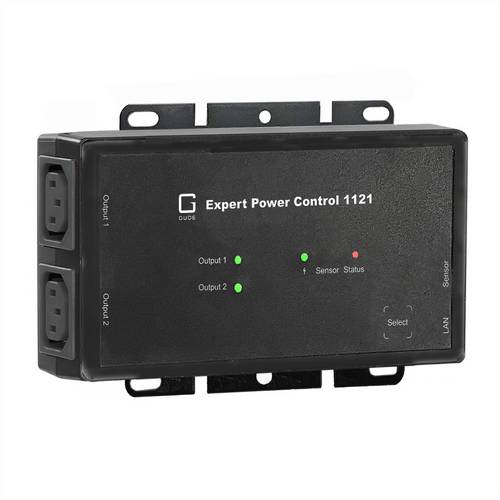
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bereitschaftstasche für Meßgeräte,Fühler,Zubehör• Volumenstrom wird direkt im Display angezeigt • Exakte Volumenstromberechnung durch Eingabe der Kanalfläche • Zusätzlich kann auf den aktuellen Temperatur-Messwert umgeschaltet werden • Zeitliche und punktuelle Mittelwertbildung geben Aufschluss über durchschnittlichen Volumenstrom-, Strömungsgeschwindigkeit- und Temperatur-Messwert • Min-/Max-Werte können ebenfalls im Display angezeigt werden. • Hold-Funktion ermöglicht das Festhalten des aktuellen Messwerts im Display • Messung von Temperatur, Strömung und Volumenstrom • Display-Beleuchtung • Auto-Off Funktion • Thermisch, mit fest angeschlossener Strömungssonde (ø Sondenkopf 7,5 mm) • Inkl. Temperaturmessung und Teleskop (max. 820 mm), Batterie und Kalibrier-Protokoll • Auto-Off Funktion • TopSafe, Schutz des Gerätes gegen Schmutz und Stoß (Zubehör) • Betriebstemperatur: -20 ... +50°C • Gehäusematerial: ABS • Gewicht: 285 g • Maße: 182 x 64 x 40 mm Fühlertyp NTC: • Messbereich: -20 ... +70°C • Genauigkeit: ± 0.5°C (0 ... +60°C) ± 0.7°C (restl. Messbereich) • Auflösung: 0,1°C Fühlertyp Thermo: • Messbereich: 0 ... +20 m/s • Genauigkeit: ± (0.03 m/s +5% v.Mw.) • Auflösung: 0.01 m/s • Lieferumfang: - Batterie: 1 x 9 V (Bestell-Nr.: 62 079 50)51,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Werner, Wolfgang: Qualitative Anorganische AnalyseQualitative Anorganische Analyse , Erfolgreich durchs Erstsemesterpraktikum Seit Jahrzehnten ist der "Werner" ständiger Begleiter tausender Studierender, die sich in einem ihrer ersten Laborpraktika mit der Qualitativen Analyse beschäftigen. Dabei kommen auch der Arzneibuchbezug und pharmazeutisch relevante Aspekte ausgewählter Anorganika nicht zu kurz. Mit dem "Werner" trainieren und üben Sie grundlegende Arbeitstechniken im Labor und lernen chemische Grundprinzipien, Reaktionstypen und Gesetzmäßigkeiten am Beispiel ausgewählter Identitätsreaktionen kennen. Nebenbei schärfen Sie den Blick für die unterschiedlichsten Eigenschaften anorganischer Arznei-, Hilfs- und Schadstoffe. Sie erfahren dank praxiserprobter Hinweise und Vorgehensweisen, wie Sie ganz unterschiedliche Kationen und Anionen sicher identifizieren und systematisch trennen können. Auch der Umgang mit schwerlöslichen Substanzen und Störionen und die systematische Analyse auch komplex zusammengesetzter Stoffgemische werden aufgezeigt. Mit Hilfe zahlreicher Tabellen behalten Sie bei allen Arbeitsgängen den Überblick. , Kupplungszüge > Sport-Getriebe , Auflage: überarbeitete Auflage, Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Werner, Wolfgang, Redaktion: Prinz, Helge, Edition: NED, Auflage: 24006, Auflage/Ausgabe: überarbeitete Auflage, Seitenzahl/Blattzahl: 348, Keyword: Analyse; Chemie; Für Studium und Fortbildung; Pharmazie; Qualitative anorganische, Fachschema: Analyse (chemisch, physikalisch)~Schnellanalyse~Spurenanalyse~Thermoanalyse~Chemie~Anorganische Chemie~Chemie (anorganisch), Fachkategorie: Anorganische Chemie, Warengruppe: HC/Anorganische Chemie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 352 Blätter, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dittmar, Jakob F.: Comic-AnalyseComic-Analyse , Alle Bildgeschichten erzählen im Prinzip mit demselben bildlichen und textlichen Inventar, seien sie komplex oder simpel, gedruckt, hybrid oder digital publiziert. Die Narration im Comic wird immer aus visuellen Einheiten konstruiert. Entsprechend bietet dieses Buch eine systematische Grundlage für die Beschreibung und Analyse von Comics. Zugleich erleichtert es reflektierte Entscheidungen bei der konkreten Gestaltung von Comics, sowohl auf Ebene einzelner Bilder und ihrer Elemente als auch auf Ebene der Seitenkomposition. Die Elemente von Comics werden isoliert beschrieben und untersucht, um ihr Zusammenwirken genauer zu bestimmen, denn sowohl die Sequenzkonstruktion als auch die Art und Weise, in der einzelne Elemente dabei verwendet werden, machen das Medium Comic und seine Erzählformen aus. Dabei wird die zugrunde liegende Funktionsweise aller Bildgeschichten deutlich - zugleich aber auch die Varianz, die individuelle Bildgeschichten aufweisen und den persönlichen Stil von Comicschaffenden ausmachen können. Diese 3. Auflage wurde grundlegend überarbeitet und erweitert. , Kabel, Kabelbäume & Steckverbinder > Audio, Kommunikation & Navigation , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20250410, Autoren: Dittmar, Jakob F., Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 276, Abbildungen: 40 s/w Abbildungen, Keyword: Bildanalyse; Comic; Graphic Novel; Manga; Textanalyse; Zeichen, Fachschema: Comic / Theorie, Rezeption, Kunst~Medientheorie~Medienwissenschaft~Analyse / Textanalyse~Analyse (literarisch, sprachlich) / Textanalyse~Textanalyse~Kunst, Fachkategorie: Malerei und Gemälde~Literaturwissenschaft, allgemein, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 472, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.